Persönliche Beratung · unverbindlich · vor Ort oder digital
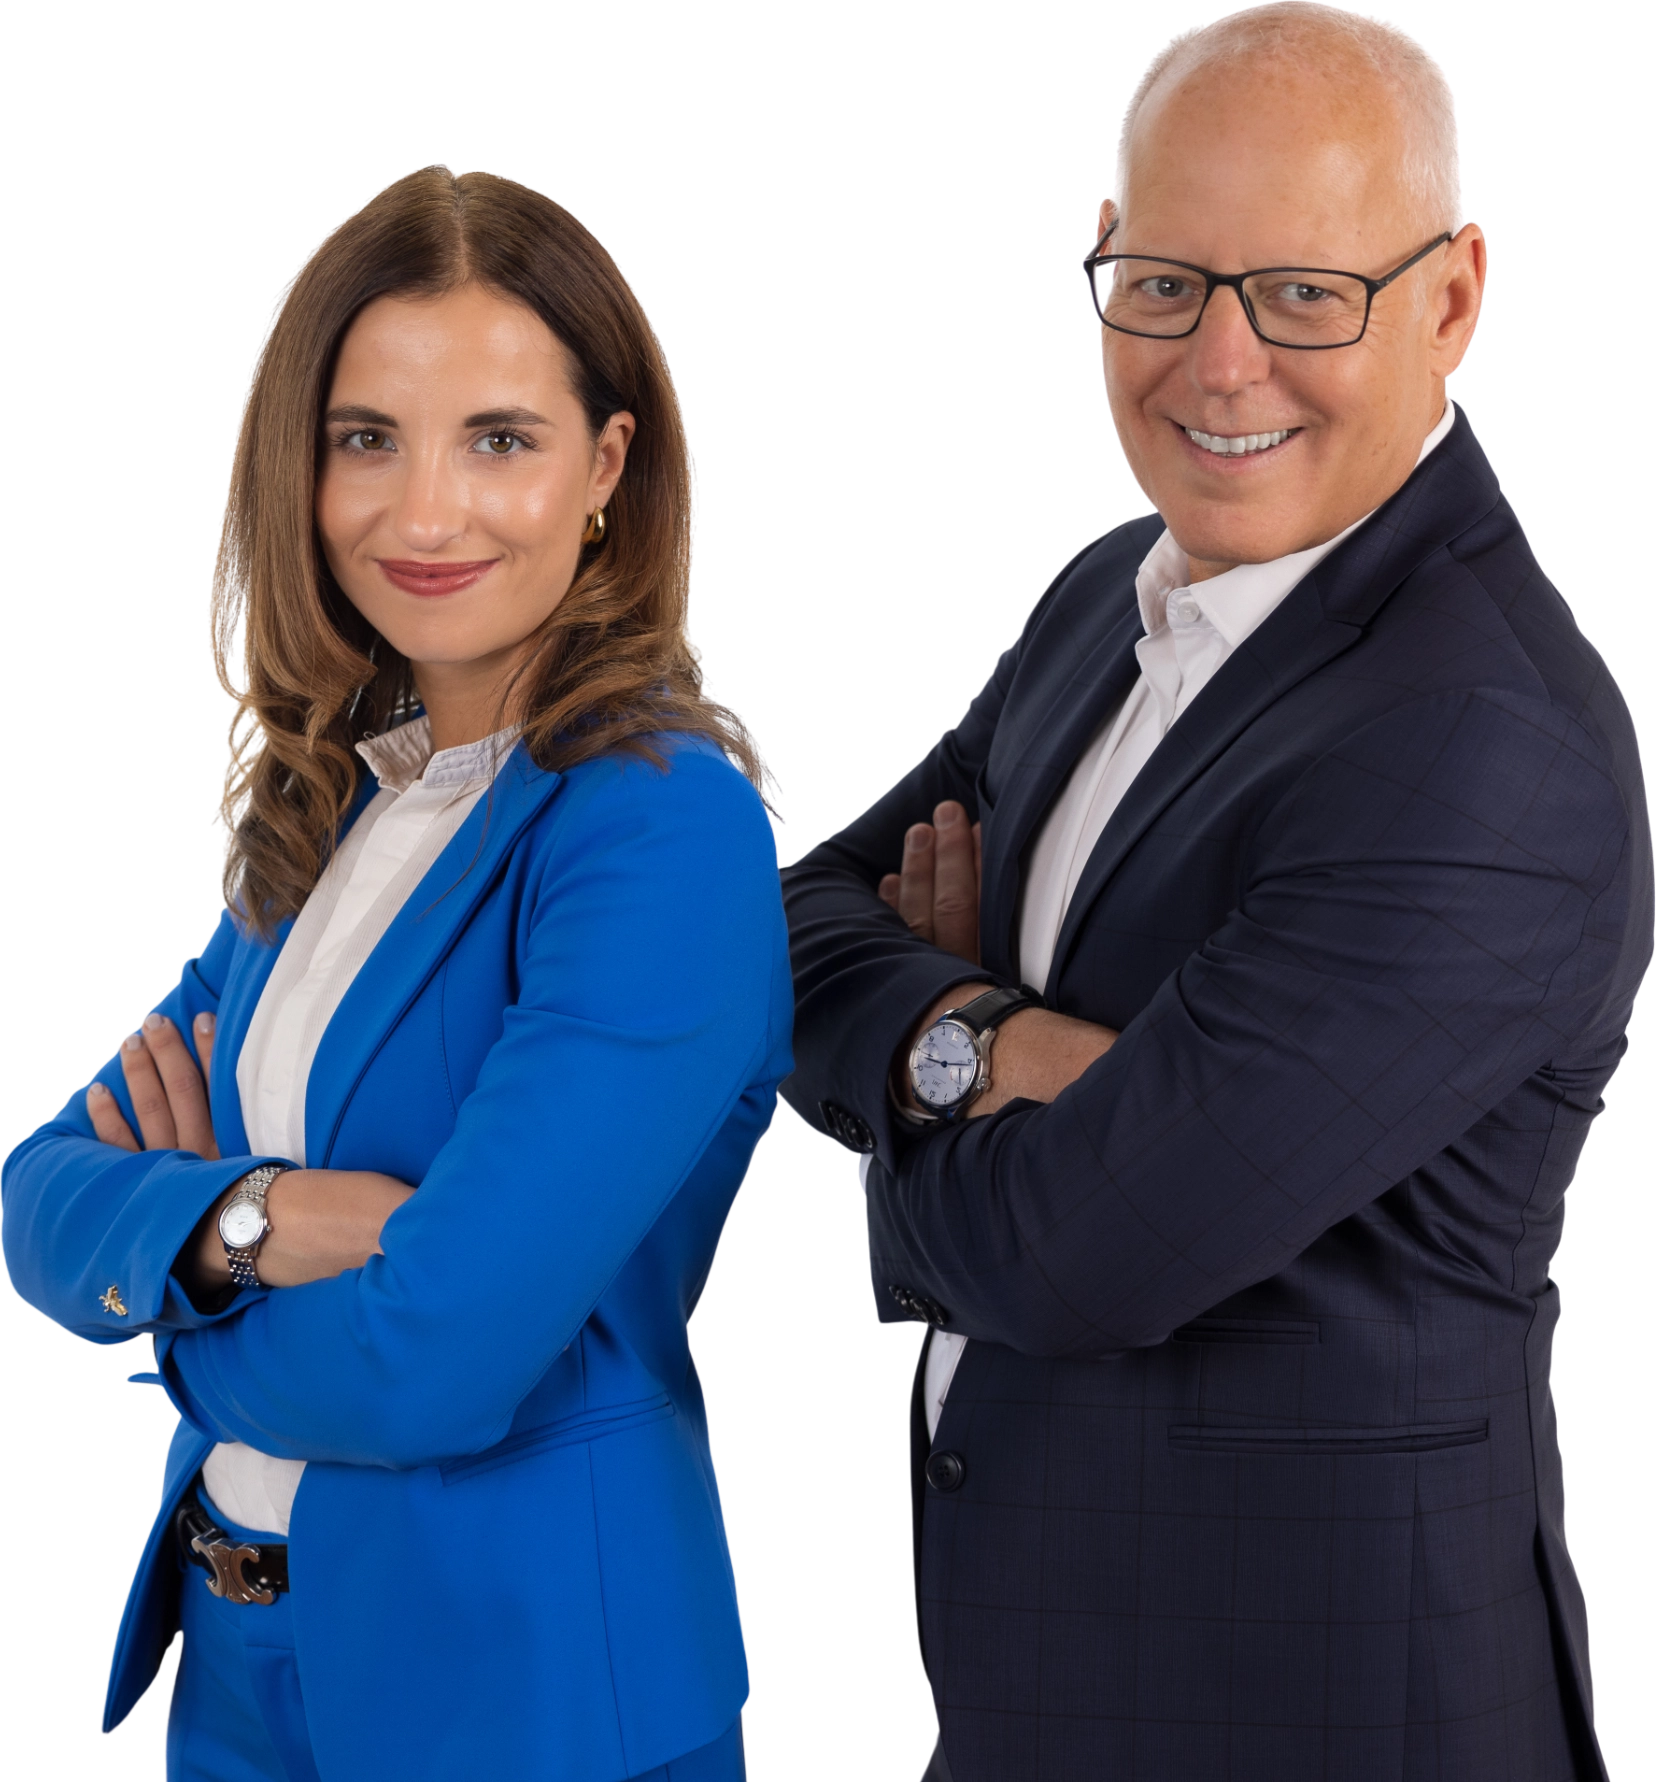
„Beim Altersvorsorgedepot lohnt sich ein früher, gut beratener Start. Wir nehmen uns die Zeit, mit Ihnen Ihre persönliche Strategie durchzurechnen, ganz in Ihrem Interesse.“
Roman und Lisa-Marie BrennerGeschäftsleitung · SüdwestRing Versicherungsmakler
Ihr persönlicher Förderrechner
Geben Sie Ihren Wunsch-Sparbeitrag ein und sehen Sie sofort, wie viel Förderung Sie bekommen und welcher Depotwert bis zur Rente realistisch erreichbar ist. Alle Angaben sind unverbindliche Schätzwerte.
Entspricht 1.800 € im Jahr. Geförderter Höchstbetrag: 1.800 € (Einzahlung bis 6.840 € möglich).
Laufzeit bis zur Rente mit 67: 32 Jahre
Über die Günstigerprüfung wird der für Sie bessere Vorteil angesetzt: Zulage oder Steuerersparnis.
Bei 150 € im Monat über 32 Jahre
Annahme: 6 % Wertentwicklung p. a. nach Kosten. Kapitalmärkte schwanken, der reale Wert kann abweichen.
Vereinfachte Modellrechnung ohne Gewähr. Zulagen, Steuerregeln und Wertentwicklung können abweichen; finale Produktkonditionen stehen erst zum Start 2027 fest. Keine Anlage- oder Steuerberatung.
Was wird aus deinem Coffee to go?
Tippe an, worauf du locker mal verzichten könntest, und schau, was daraus bis zur Rente wird. Spoiler: ziemlich viel.
Mit 25 gestartet · bis 67 · inkl. staatlicher Förderung
- Selbst eingezahlt
- 0 €
- Geschenkt: Förderung und Zinsen
- 0 €
Annahme: 6 % Wertentwicklung p. a., Start mit 25 Jahren, 42 Jahre Laufzeit. Vereinfachte Beispielrechnung, keine Garantie, Märkte schwanken. Aber je früher du anfängst, desto mehr arbeitet die Zeit für dich.
Vorsorge, die zum echten Leben passt
Das Altersvorsorgedepot verbindet die Renditechancen des Kapitalmarkts mit staatlicher Förderung und lässt Ihnen dabei mehr Freiheit als jedes geförderte Produkt zuvor.
Echte Marktrenditen
Sie investieren in breit gestreute ETFs und Fonds statt in teure Garantieversicherungen, ohne den Renditedeckel klassischer Riester-Verträge.
Zulagen vom Staat
50 Cent auf jeden Euro bis 360 €, danach 25 Cent bis 1.800 €: macht bis zu 540 € Grundzulage. Plus 300 € je Kind und 200 € Berufseinsteiger-Bonus.
Steuern später, Zinseszins jetzt
In der Ansparphase fällt keine Abgeltungsteuer an. Ihr Kapital bleibt voll investiert und der Zinseszins arbeitet ungebremst für Sie.
Auch für Selbstständige
Erstmals können auch Selbstständige, Freiberufler und Gewerbetreibende die volle Förderung nutzen, nicht nur Angestellte.
Flexible Auszahlung
Zu Rentenbeginn bis zu 30 % als Einmalbetrag entnehmen, den Rest über einen Auszahlplan. Keine lebenslange Versicherungspflicht mehr.
Standarddepot ohne Stress
Wer nicht selbst wählen möchte, nutzt das geförderte Standarddepot: kostengünstig, vorausgewählt und mit automatischer Risikosteuerung vor der Rente.
5 Gründe für das Altersvorsorgedepot
Wenn Sie nur eine Sache aus dieser Seite mitnehmen: Diese fünf Punkte machen den Unterschied zur gesetzlichen Rente und zur alten Riester-Welt.
Der Staat zahlt kräftig mit
Bis zu 540 € Grundzulage pro Jahr, plus 300 € je Kind und 200 € Bonus für junge Einsteiger. Geld, das direkt in Ihrem Depot landet und mitwächst.
Renditechancen statt Garantie-Bremse
Ohne verpflichtende Beitragsgarantie fließt Ihr Geld in breit gestreute ETFs und Fonds, mit dem Renditepotenzial des Kapitalmarkts statt magerer Garantiezinsen.
Steuerfrei sparen, Zinseszins nutzen
In der Ansparphase fällt keine Abgeltungsteuer an, auch nicht beim Umschichten. Ihr volles Kapital bleibt investiert und arbeitet über Jahrzehnte für Sie.
Endlich auch für Selbstständige
Erstmals können Selbstständige, Freiberufler und Gewerbetreibende die volle staatliche Förderung nutzen, nicht mehr nur sozialversicherungspflichtig Beschäftigte.
Sie behalten die Kontrolle
Zum Rentenbeginn bis zu 30 % als Einmalbetrag entnehmen, den Rest flexibel auszahlen lassen. Keine lebenslange Verrentungspflicht wie bei Riester.
21 Jahre MSCI World, erlebbar gemacht
Der MSCI World bildet rund 1.300 Unternehmen aus 23 Industrieländern ab, die typische Basis für ein Altersvorsorgedepot. Tippen Sie auf die Punkte in der Kurve und erleben Sie, wie der Markt auf große Ereignisse reagierte und sich jedes Mal erholte.
Tippen Sie auf einen Punkt in der Kurve
Die wichtigste Lektion: Wer in jeder dieser Krisen investiert blieb, steht heute mit einem Plus von über 500 % da. Kurzfristige Einbrüche gehören dazu, entscheidend ist der lange Atem. Genau dafür ist ein Altersvorsorgedepot gemacht.
Quelle: MSCI World Index (Gross Returns, USD), jährliche Wertentwicklung gemäß MSCI-Factsheet. Indexierter Verlauf ab Basiswert 100 (31.12.2004), Endwert rund 627. Wichtig: Die frühere Wertentwicklung ist kein verlässlicher Indikator für die Zukunft. Kurse schwanken, zwischenzeitliche Verluste sind möglich und real. Ein Investment im Altersvorsorgedepot erfolgt in Euro; Währungseffekte können das Ergebnis zusätzlich beeinflussen.
Warum das Depot vorne liegt
Gegenüber der alten Riester-Rente und gegenüber einem normalen Wertpapierdepot ohne Förderung spielt das Altersvorsorgedepot seine Stärken aus: staatliche Zulagen und Steuerstundung machen den Unterschied.
- AnlageETFs und FondsVersicherungsmantel
- BeitragsgarantiefreiwilligPflicht, bremst Rendite
- Grundzulagebis 540 € / Jahr175 € / Jahr
- Selbstständigeförderfähigausgeschlossen
- Auszahlung30 % Einmalbetragstarre Verrentung
- Staatliche Zulagenbis 540 € + 300 €/Kindkeine
- Steuer beim SparengestundetAbgeltungsteuer
- Umschichtensteuerfreilöst Steuer aus
- SteuervorteilSonderausgabenkeiner
- Anlagefreiheitbreite Auswahlvöllig frei
Was Sie nur im Altersvorsorgedepot bekommen
Drei Vorteile, die weder Riester noch ein normales Depot bieten
Geld vom Staat
Bis zu 540 € Grundzulage plus 300 € je Kind fließen jedes Jahr zusätzlich in Ihr Depot: ein Vorsprung, den ein normales Depot nie aufholt.
Zinseszins ungebremst
In der Ansparphase keine Abgeltungsteuer. Ihr volles Kapital bleibt investiert und wächst über Jahrzehnte schneller als im versteuerten Privatdepot.
Steuer sparen on top
Über den Sonderausgabenabzug holen sich vor allem Gutverdiener zusätzlich Steuern zurück, per Günstigerprüfung automatisch der bessere Vorteil.
Sprechen Sie mit uns
Welcher Beitrag passt zu Ihnen, lohnt sich der Wechsel aus Ihrem Riester-Vertrag, und wie sieht Ihre optimale Strategie aus? Melden Sie sich einfach bei uns. Wir rechnen es gemeinsam durch, unverbindlich und kostenlos.
- Privatkunden
- 07520 20800-10
- Firmenkunden
- 07520 20800-30
- privat@suedwestring.de
- Vor Ort
- Birkenstraße 8/1 · 88285 Bodnegg
Lieber zurückrufen lassen? Rufen Sie uns an, Montag bis Freitag zu den Geschäftszeiten.
So erreichen Sie uns
Persönlich, unverbindlich und kostenlos
Anrufen07520 20800-10, Montag bis Freitag zu den Geschäftszeiten E-Mail schreibenprivat@suedwestring.de, Antwort in der Regel am selben Tag Vor Ort besuchenBirkenstraße 8/1 · Bodnegg, Termin nach AbspracheWir melden uns zeitnah bei Ihnen und finden gemeinsam einen passenden Termin: telefonisch, digital oder bei uns vor Ort.
Häufige Fragen
Ab wann kann ich ein Altersvorsorgedepot abschließen?
Der gesetzliche Start ist der 1. Januar 2027. Ab dann dürfen Banken, Fondsgesellschaften und Versicherer geförderte Altersvorsorgedepots anbieten. Sie können sich schon jetzt beraten lassen und vormerken, damit Sie ab dem ersten Tag von der Förderung profitieren.
Was passiert mit meinem bestehenden Riester-Vertrag?
Ihr Riester-Vertrag genießt Bestandsschutz und läuft mit der bisherigen Förderung weiter. Sie können ihn unverändert besparen, in die neue steuerliche Förderung wechseln oder in ein neues Produkt überführen, ohne die bisherige Förderung zurückzahlen zu müssen. Welche Variante für Sie sinnvoll ist, klären wir im Gespräch.
Wie hoch ist die staatliche Förderung genau?
Auf die ersten 360 € im Jahr gibt der Staat 50 Cent je Euro, auf die nächsten bis 1.800 € jeweils 25 Cent, zusammen bis zu 540 € Grundzulage. Hinzu kommen bis zu 300 € je Kind und ein einmaliger Bonus von 200 € für den Abschluss vor dem 25. Geburtstag. Einzahlen können Sie bis zu 6.840 € im Jahr.
Gibt es eine Garantie auf mein eingezahltes Geld?
Beim klassischen Altersvorsorgedepot gibt es bewusst keine Beitragsgarantie. Das ist der Preis für höhere Renditechancen am Kapitalmarkt. Wenn Ihnen Sicherheit wichtiger ist, sind weiterhin geförderte Produkte mit 80 % oder 100 % Beitragsgarantie möglich. Wir finden gemeinsam die passende Balance.
Lohnt sich das auch bei kleinem Budget?
Ja. Schon ab 25 € im Monat sichern Familien sich die volle Kinderzulage. Und weil die Förderung anteilig auf jeden eingezahlten Euro fließt, profitieren Sie unabhängig vom Einkommen. Entscheidend ist vor allem der frühe Start, damit der Zinseszins lange für Sie arbeiten kann.
Stand der Angaben: Reform der steuerlich geförderten privaten Altersvorsorge, vom Bundesrat am 8. Mai 2026 gebilligt; geplanter Start 1. Januar 2027. Konkrete Produktdetails, Anbieterbedingungen und Konditionen werden bis zum Start weiter konkretisiert und können sich ändern. Die Angaben auf dieser Seite dienen der Information und stellen keine Anlage-, Steuer- oder Rechtsberatung dar. Kapitalanlagen am Markt unterliegen Kursschwankungen; ein Verlust des eingesetzten Kapitals ist möglich. Die dargestellten Förderbeträge im Rechner sind vereinfachte Schätzwerte.